 how-to
So brichst du die Steuerprogression gestaffelt
Zuletzt aktualisiert: 28. Oktober 2026
Kurzübersicht
Steuerprogression brechen gelingt, indem du den Pensionskasseneinkauf über zwei bis mehrere Steuerjahre verteilst statt alles in einem Jahr einzuzahlen. So senkst du dein steuerbares Einkommen jedes Jahr am oberen Rand deiner Steuerkurve, wo der Grenzsteuersatz am höchsten ist.
- Der Grenzsteuersatz liegt deutlich über dem Durchschnittssteuersatz und steigt mit dem Einkommen.
- Die Einkaufslücke steht auf dem Vorsorgeausweis, die Einkaufslimite im Pensionskassenreglement.
- Ein häufiges Muster ist, den Einkauf über drei bis fünf Jahre zu strecken.
- Nach einem Einkauf gilt eine Sperrfrist von drei Jahren für Kapitalbezüge.
- Zahle bis November bis Dezember ein, damit der Abzug im laufenden Steuerjahr wirkt.
Inhaltsverzeichnis
- Warum ein gestaffelter Pensionskasseneinkauf die Steuerprogression bricht
- Pensionskasseneinkauf berechnen: Einkaufslücke und Einkaufslimite
- Pensionskasseneinkauf Steuerersparnis Beispiel mit Bundes-, Kantons- und Gemeindesteuern
- Pensionskasseneinkauf Sperrfrist drei Jahre und Kapitalbezug
- Pensionskasseneinkauf oder Säule 3a: Wo dein Geld hingehört
- Sonderfälle, Liquidität und tatsächliche Nettorendite
- Deinen gestaffelten Einkauf mit Optimierte Steuern umsetzen
- Häufig gestellte Fragen
Warum ein gestaffelter Pensionskasseneinkauf die Steuerprogression bricht
Wer den maximalen Einkauf in die Pensionskasse in einem einzigen Jahr tätigt, verschenkt oft Geld. Der Grund liegt im Schweizer Steuersystem selbst: Wer Steuerprogression brechen will, muss den Abzug über mehrere Jahre verteilen. Genau das ist der Kern des gestaffelten Pensionskasseneinkaufs.
Der Mechanismus ist einfach. Ein freiwilliger Einkauf in die berufliche Vorsorge senkt das steuerbare Einkommen. Wie stark dieser Abzug wirkt, hängt aber vom Grenzsteuersatz ab. Und dieser Satz steigt mit dem Einkommen.
Steuerprogression und Grenzsteuersatz verstehen
Steuerprogression bedeutet: Je höher dein Einkommen, desto höher der Steuersatz auf den letzten verdienten Franken. Der Grenzsteuersatz ist der Satz, der auf genau diesen letzten Franken anfällt. Er liegt deutlich über dem Durchschnittssteuersatz.
Ein hoher Einkauf in einem einzigen Jahr senkt das Einkommen zwar stark. Bei einer gestaffelten Einzahlung über mehrere Steuerjahre verteilst du den Abzug auf mehrere Jahre.
Die offiziellen Grundlagen zur beruflichen Vorsorge findest du bei der Eidgenössischen Steuerverwaltung ESTV. Dort sind die Regeln zum Abzug von Vorsorgebeiträgen dokumentiert.
So nutzt du den Steuerabzug über mehrere Steuerjahre
Der Abzug wirkt in jedem Jahr, in dem du einzahlst. Statt eines grossen Betrags in einem Jahr verteilst du ihn auf zwei, drei oder mehr Jahre. Jedes Jahr senkt dein steuerbares Einkommen und damit die Steuerlast.
- Einmaliger Einkauf: ein grosser Abzug
- Gestaffelter Einkauf: mehrere kleinere Abzüge
- Ergebnis: der Abzug verteilt sich über mehrere Jahre
Pensionskasseneinkauf berechnen: Einkaufslücke und Einkaufslimite
Bevor du staffelst, musst du dein Einkaufspotenzial kennen. Die Einkaufslücke ist die Differenz zwischen deinem aktuellen Altersguthaben und dem maximal möglichen Guthaben nach Reglement. Sie steht auf deinem Vorsorgeausweis.
Die Einkaufslimite ergibt sich aus dem Pensionskassenreglement deiner Kasse. Jede Kasse rechnet anders. Deshalb gilt: Wer den Pensionskasseneinkauf berechnen will, braucht zwei Dokumente.
Vorsorgeausweis und Pensionskassenreglement als Grundlage
Das Pensionskassenreglement legt fest, wie die Einkaufslimite berechnet wird und welche Voraussetzungen gelten.
- Einkaufslücke vom Vorsorgeausweis ablesen
- Reglement auf Sonderregeln prüfen
- Maximalbetrag pro Jahr festlegen
- Staffelung über die verbleibenden Jahre planen
Wer tiefer prüfen will, ob sich der Einkauf überhaupt lohnt, findet im Beitrag Einkauf in Pensionskasse: Lohnt sich das wirklich? eine ausführliche Einordnung.
Pensionskasseneinkauf Steuerersparnis Beispiel mit Bundes-, Kantons- und Gemeindesteuern
Die Steuerersparnis eines Pensionskasseneinkaufs setzt sich aus drei Komponenten zusammen: der Bundessteuer (direkte Bundessteuer), der Kantonssteuer und der Gemeindesteuer. Der Wohnsitzkanton und die Gemeinde bestimmen dabei massgeblich, wie stark der Abzug wirkt, denn die kantonalen Steuertarife und die Gemeindesteuerfüsse unterscheiden sich erheblich. Ein und derselbe Einkauf kann in zwei Kantonen zu deutlich unterschiedlichen Ersparnissen führen. Deshalb ist jede Pauschalaussage zur Steuerersparnis mit Vorsicht zu geniessen.
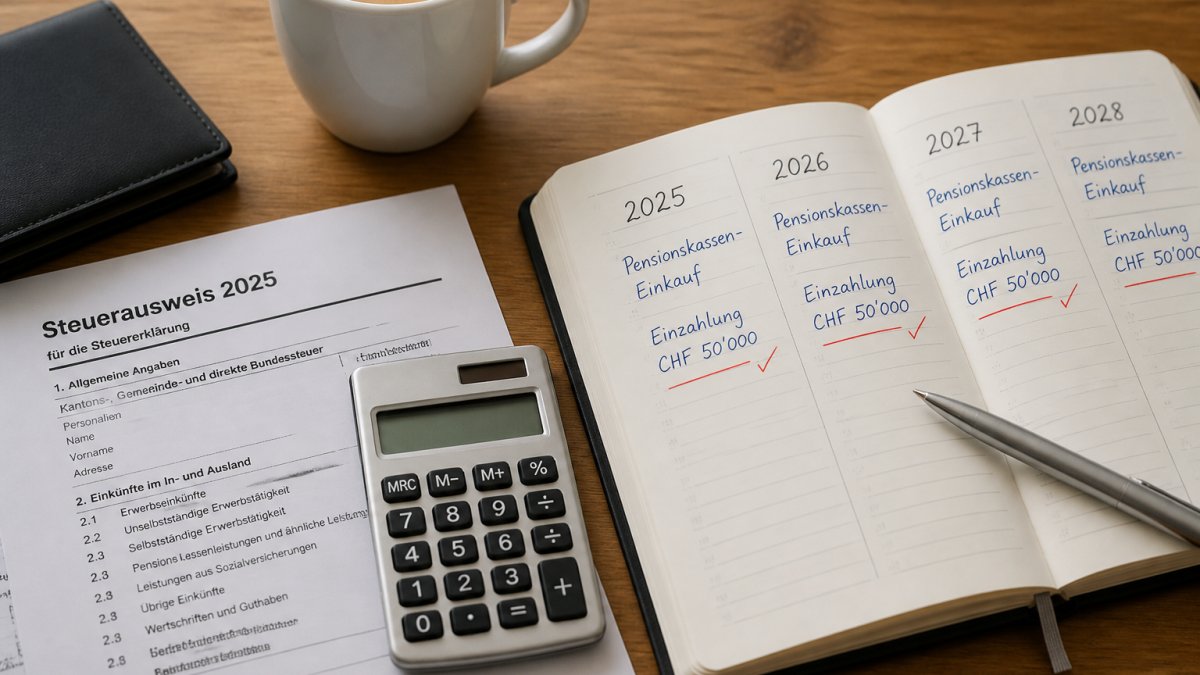
Rechenbeispiel über drei Steuerjahre
Ein vereinfachtes Beispiel macht den Unterschied zwischen einmaliger und gestaffelter Einzahlung greifbar. Angenommen, du hast ein steuerbares Einkommen von 120'000 CHF, wohnst in einem Kanton mit mittlerer Steuerbelastung und hast eine Einkaufslücke von 60'000 CHF. Der Grenzsteuersatz (Bund, Kanton und Gemeinde zusammen) liegt bei diesem Einkommen typischerweise bei rund 25 bis 30 Prozent. Die genauen Sätze findest du in den kantonalen Steuerunterlagen.
Bundes-, Kantons- und Gemeindesteuern getrennt betrachten
Die direkte Bundessteuer folgt einem progressiven Tarif, der für alle Kantone gleich ist. Die Kantonssteuer und die Gemeindesteuer hingegen werden von den Kantonen und Gemeinden festgelegt und unterscheiden sich teils stark. In Kantonen mit hohen Steuersätzen wirkt der Abzug stärker als in Kantonen mit tiefen Sätzen. Wer die Steuerersparnis berechnen will, sollte deshalb immer die drei Komponenten getrennt ermitteln und mit dem eigenen Grenzsteuersatz rechnen. Die konkreten Tarife und Abzüge findest du in den kantonalen Steuerunterlagen.
| Merkmal | Einmalige Einzahlung | Gestaffelte Einzahlung |
|---|---|---|
| Steuerjahre | ein Jahr | zwei bis mehrere Jahre |
| Grenzsteuersatz | einmal hoch | jedes Jahr am oberen Rand |
| Progression | nur einmal gebrochen | über Jahre gebrochen |
| Liquidität | stark gebunden | besser planbar |
| Planungsaufwand | gering | höher, aber steuerbar |
Was das für deine Planung bedeutet
Wer Steuerprogression brechen will, sollte nicht nur auf den maximalen Abzug in einem Jahr schauen. Eine gestaffelte Einzahlung verteilt den Einkauf über mehrere Jahre. Ein weiterer Aspekt ist die kantonale und kommunale Steuerbelastung.
Für eine vertiefte Einordnung, ob sich der Einkauf überhaupt lohnt, findest du im Beitrag Einkauf in Pensionskasse: Lohnt sich das wirklich? eine ausführliche Betrachtung.
Pensionskasseneinkauf Sperrfrist drei Jahre und Kapitalbezug
- Einkauf und geplanten Kapitalbezug zeitlich trennen
- Sperrfrist von drei Jahren einhalten
- Bei Wohneigentum den Vorbezug mitdenken
Wie du Vorsorgegelder später steuergünstig beziehst, zeigt der Guide Vorsorgegelder beziehen und Steuern sparen: 2026 Guide.
Pensionskasseneinkauf oder Säule 3a: Wo dein Geld hingehört
Beide Wege senken das steuerbare Einkommen, unterscheiden sich aber in Flexibilität, Bindung und steuerlicher Wirkung. Ein Pensionskasseneinkauf bindet Kapital langfristig und wirkt stark, wenn deine Einkaufslücke gross ist. Die Säule 3a ist flexibler, hat aber tiefere jährliche Einzahlungsgrenzen und unterliegt ebenfalls einer Sperrfrist von drei Jahren für Kapitalbezüge. Wer Steuerprogression brechen will, kombiniert oft beide Wege - aber nicht jedes Jahr und nicht in jeder Reihenfolge.
Optimale Staffelung nach persönlicher Steuerkurve - Schritt für Schritt
- Einkaufslücke ermitteln: Lies deinen Vorsorgeausweis und das Pensionskassenreglement. Die Differenz zwischen aktuellem Altersguthaben und maximal möglichem Guthaben ist dein Einkaufspotenzial. Prüfe das Reglement auf Sonderregeln, etwa bei Vorbezügen für Wohneigentum oder bei einer Scheidung.
- Grenzsteuersatz bestimmen: Ermittle deinen Grenzsteuersatz für Bund, Kanton und Gemeinde. Die kantonalen Steuerunterlagen und die ESTV geben dir die Tarife. Der Grenzsteuersatz ist der Satz, der auf den letzten verdienten Franken anfällt - nicht der Durchschnittssteuersatz.
- Einkommensentwicklung abschätzen: Plane deine erwarteten Einkommensänderungen der nächsten Jahre ein. Steigt dein Einkommen, wirkt ein Einkauf in einem späteren Jahr stärker, weil der Grenzsteuersatz dann höher liegt. Sinkt dein Einkommen, etwa durch Teilzeit oder Pensionierung, kann ein früherer Einkauf sinnvoller sein.
- Staffelung festlegen: Verteile den Einkauf auf zwei bis mehrere Jahre. Achte darauf, dass du in jedem Jahr den obersten Teil deiner Steuerkurve nutzt. Ein häufiges Muster ist, den Einkauf über drei bis fünf Jahre zu strecken, um die Progression jedes Jahr aufs Neue zu brechen.
- Sperrfrist und Liquidität prüfen: Nach einem Einkauf gilt eine Sperrfrist von drei Jahren für Kapitalbezüge. Plane geplante Vorbezüge für Wohneigentum oder eine absehbare Pensionierung mit ein. Stelle sicher, dass du in den Jahren der Einzahlung über genügend Liquidität verfügst.
- Säule 3a ergänzen: Prüfe, ob du zusätzlich in die Säule 3a einzahlen kannst. Die jährlichen Einzahlungsgrenzen sind tiefer, aber die Abzüge wirken ebenfalls. Eine Kombination beider Wege kann die Progression über mehrere Jahre brechen.
Wann welcher Weg sinnvoll ist
- Grosse Einkaufslücke und hoher Grenzsteuersatz: Pensionskasseneinkauf zuerst, gestaffelt über mehrere Jahre.
- Kleine Beträge, mehr Flexibilität: Säule 3a, jährlich wiederkehrend.
- Kombination: Beide Abzüge im selben Jahr nutzen, sofern die Liquidität es zulässt.
- Kurz vor der Pensionierung: Weniger Jahre zum Staffeln - jeder Einkauf zählt, die Sperrfrist von drei Jahren ist besonders zu beachten.
Ein direkter Vergleich hilft bei der Entscheidung: Säule 3a vs Pensionskasse Einkauf 2026.
Umsetzungskalender und Fristen
Die Planung ist das eine, die Umsetzung das andere. Eine konkrete Jahresend-Checkliste macht den gestaffelten Einkauf unmittelbar nutzbar:
- Oktober bis November: Einkaufslücke und Grenzsteuersatz prüfen, Staffelung für das kommende Jahr festlegen.
- November bis Dezember: Einzahlung bei der Pensionskasse vornehmen, damit der Abzug im laufenden Steuerjahr wirkt. Die Verbuchung durch die Kasse abwarten.
- Dezember: Bestätigung der Kasse für die Steuererklärung sichern.
- Januar bis März: Einkauf in der Steuererklärung geltend machen, Belege beilegen.
- Laufend: Sperrfrist von drei Jahren im Blick behalten, geplante Kapitalbezüge zeitlich trennen.
Wer diese Checkliste jedes Jahr durchgeht, bricht die Progression systematisch und vermeidet typische Fehler wie eine zu späte Einzahlung oder eine Kollision mit der Sperrfrist.
Sonderfälle, Liquidität und tatsächliche Nettorendite
Der Steuerabzug ist nur eine Seite der Rechnung. Auf der anderen steht die tatsächliche Nettorendite. Der Einkauf bindet gebundenes Kapital. Dieses Geld fehlt dir für andere Zwecke.
- Steuerabzug gegen die Verzinsung des Guthabens abwägen
- Liquiditätsbedarf der nächsten Jahre prüfen
- Kapitalauszahlungssteuer beim späteren Bezug einkalkulieren
Ein weiterer Sonderfall: Wer kurz vor der Pensionierung steht, hat weniger Jahre zum Staffeln. Einen Überblick über weitere Wege zur Steuerersparnis durch Vorsorge gibt 7 Wege Steuern sparen durch Vorsorge für Anfänger.
Deinen gestaffelten Einkauf mit Optimierte Steuern umsetzen
Ein gestaffelter Einkauf verteilt den Einkauf über mehrere Jahre.
Mit unserer KI-gestützten Plattform und der OptiScanDoc-App kannst du deine Unterlagen einfach scannen und hochladen. Wir bieten automatische Fristverlängerungen und unterschriftsfertige Unterlagen per Post.
Häufig gestellte Fragen
Wie funktioniert ein gestaffelter Einkauf in die Pensionskasse?
Du verteilst den freiwilligen Pensionskasseneinkauf über mehrere Steuerjahre, statt die gesamte Einkaufslücke in einem Jahr zu schliessen. Jedes Jahr zahlst du nur einen Teilbetrag ein. Prüfe vorab die Einkaufslimite auf deinem Vorsorgeausweis und die Regeln im Pensionskassenreglement.
Wie berechnet sich die Steuerersparnis bei einem Pensionskasseneinkauf?
Die Steuerersparnis ergibt sich aus dem Einkaufsbetrag multipliziert mit deinem Grenzsteuersatz. Dieser Satz hängt von deinem steuerbaren Einkommen sowie vom Wohnsitzkanton und der Gemeinde ab, denn Bundessteuer, Kantonssteuer und Gemeindesteuer verlaufen unterschiedlich. Bei einem hohen Einkommen liegt der Grenzsteuersatz deutlich über dem Durchschnittssteuersatz. Genau darum bringt ein gestaffelter Einkauf mehr als eine einmalige Einzahlung: Du verschiebst Beträge in Jahre mit tieferer Progression. Ein konkretes Pensionskasseneinkauf Steuerersparnis Beispiel zeigt den Effekt pro Steuerjahr.
Welche Sperrfrist gilt nach einem Pensionskasseneinkauf?
Nach einem freiwilligen Einkauf in die Pensionskasse gilt eine Sperrfrist von drei Jahren für Kapitalbezüge. Wer innerhalb dieser Frist Kapital bezieht, muss die steuerliche Abzugsfähigkeit des Einkaufs rückgängig machen und den abgezogenen Betrag nachversteuern. Plane gestaffelte Einkäufe deshalb mit Blick auf deine Pensionierung und einen allfälligen Vorbezug für Wohneigentum. Liegt der Kapitalbezug näher als drei Jahre, verschiebe entweder den Einkauf oder den Bezug. Kläre die Frist im Pensionskassenreglement, bevor du die erste Einzahlung leistest.
Kann ich einen Pensionskasseneinkauf vom steuerbaren Einkommen abziehen?
Ja, freiwillige Einkäufe in die berufliche Vorsorge sind im Rahmen der Einkaufslimite vom steuerbaren Einkommen abziehbar. Der Abzug senkt dein steuerbares Einkommen und damit die Einkommenssteuer. Zusätzlich verringert sich das steuerbare Vermögen, was die Vermögenssteuer reduziert. Der Einkauf bindet das Kapital jedoch bis zur Pensionierung, abgesehen von Vorbezügen für Wohneigentum. Vergleiche den Steuerabzug mit der tatsächlichen Nettorendite der Pensionskasse, bevor du dich entscheidest.
Die Steuerprogression lässt sich brechen, aber nur mit einem Plan über mehrere Jahre. Wenn du deine Einkaufslücke und deinen Grenzsteuersatz kennst, wird aus dem einmaligen Abzug eine echte Strategie. Get started with Optimierte Steuern und nutze deinen Pensionskasseneinkauf mit maximaler Steuerersparnis.