 how-to
Krankheitskosten in Steuererklärung 2026 abziehen: Anleitung
Inhaltsverzeichnis
- Krankheitskosten in der Steuererklärung abziehen: Das Wichtigste vorab
- Was Sie zum Abziehen von Krankheitskosten benötigen
- Schritt 1: Abzugsfähige Krankheitskosten erfassen
- Selbstbehalt Krankheitskosten Steuererklärung korrekt berechnen
- Zahnarztkosten steuerlich absetzbar: Das gilt es zu beachten
- Krankheitskosten Belege einreichen: So sammeln Sie richtig
- Häufige Fehler beim Abziehen von Krankheitskosten vermeiden
- Fazit: Krankheitskosten abziehen lohnt sich
- Häufig gestellte Fragen
Zuletzt aktualisiert: 29. September 2026
Krankheitskosten in der Steuererklärung abziehen: Das Wichtigste vorab
Die Krankheitskosten in Steuererklärung 2026 abziehen Anleitung beginnt mit einer einfachen Wahrheit: Nur selbst getragene Gesundheitskosten senken Ihre Steuerlast - und genau diese Krankheitskosten in Steuererklärung 2026 abziehen Anleitung führt Sie Schritt für Schritt durch den Abzug. Wir sehen jedes Jahr, wie viel Geld Steuerpflichtige liegen lassen, weil sie den Selbstbehalt falsch berechnen oder Belege gar nicht erst einreichen.
Krankheitskosten sind Ausgaben für medizinisch notwendige Behandlungen, Medikamente und Hilfsmittel, die Sie selbst bezahlen. Abzugsfähig wird aber nur der Teil, der den Selbstbehalt übersteigt. Dieser Selbstbehalt liegt bei 5 Prozent des Reineinkommens.
Das klingt simpel. In der Praxis scheitern die meisten Fälle an zwei Stellen: der korrekten Summierung aller Kosten und dem lückenlosen Nachweis gegenüber dem Steueramt.
Genau hier setzt diese Anleitung an. Wir zeigen Ihnen Schritt für Schritt, welche Kosten zählen, wie Sie den Selbstbehalt berechnen und welche Belege das Steueramt akzeptiert. Die Grundlage bildet das Schweizer Steuergesetz und die Wegleitung zur Steuererklärung der Eidgenössischen Steuerverwaltung.
Was Sie zum Abziehen von Krankheitskosten benötigen
Bevor Sie eine einzige Zahl eintragen, brauchen Sie drei Dinge: eine vollständige Liste aller Gesundheitsausgaben, alle Originalbelege und Ihre Reineinkommen-Zahl aus der Steuererklärung.
Die benötigten Unterlagen im Überblick:
- Arztrechnungen mit Datum, Leistung und Betrag
- Apothekenquittungen für Medikamente auf ärztliche Verordnung
- Krankenkassenabrechnungen mit ausgewiesener Kostenbeteiligung
- Franchise- und Selbstbehalt-Belege Ihrer Krankenkasse
- Quittungen für Hilfsmittel wie Brillen, Hörgeräte oder orthopädische Schuhe
- Transportbelege zu medizinisch notwendigen Behandlungen
- Zahnarztrechnungen mit detaillierter Leistungsaufstellung
Ein häufiger Fehler: Viele zählen nur die Arztrechnungen und vergessen Franchise, Medikamente und Transportkosten. Genau diese Posten machen oft den Unterschied, ob der Selbstbehalt überhaupt überschritten wird.
Schritt 1: Abzugsfähige Krankheitskosten erfassen
Der erste Schritt ist die vollständige Erfassung aller selbst getragenen Gesundheitskosten. Entscheidend ist das Wort "selbst getragen": Nur was nach Abzug aller Versicherungsleistungen und Rückerstattungen übrig bleibt, zählt.
Medizinisch notwendige Behandlungskosten
Abzugsfähig sind Ausgaben für medizinisch notwendige Behandlungen. Dazu gehören Arztbesuche, Spitalaufenthalte, Physiotherapie und Psychotherapie. Auch die Kostenbeteiligung Ihrer Krankenkasse, also Franchise und Selbstbehalt, zählt dazu (Krankenversicherung: Prämien und Kostenbeteiligung).
Nicht jede Behandlung ist automatisch abzugsfähig. Das Steueramt prüft, ob die Behandlung medizinisch notwendig war. Kosmetische Eingriffe ohne medizinischen Grund fallen durch. Bei Grenzfällen hilft eine ärztliche Verordnung als Nachweis.
Medikamenten-, Transport- und Hilfsmittelkosten
Medikamente sind abzugsfähig, wenn sie ärztlich verordnet wurden. Rezeptfreie Mittel ohne Verordnung erkennt das Steueramt in der Regel nicht an.
Transportkosten zu medizinisch notwendigen Behandlungen zählen ebenfalls. Das gilt besonders, wenn Sie auf öffentliche Verkehrsmittel oder ein Taxi angewiesen sind. Auch Hilfsmittel wie Brillen, Hörgeräte oder Gehhilfen gehören in die Liste.
Für Rentner und IV-Bezüger gelten teils eigene Regeln. Wer eine IV-Rente bezieht, kann behinderungsbedingte Kosten oft zusätzlich geltend machen.
Selbstbehalt Krankheitskosten Steuererklärung korrekt berechnen
Der Selbstbehalt Krankheitskosten Steuererklärung ist der Betrag, den Sie selbst tragen müssen, bevor das Steueramt etwas abzieht. Er beträgt 5 Prozent Ihres Reineinkommens. Entscheidend ist die Bezugsgrösse: Es zählt das Reineinkommen, nicht das Bruttoeinkommen und nicht das steuerbare Einkommen. Wer hier den falschen Wert einsetzt, rechnet den Abzug systematisch falsch.
Ein Rechenbeispiel macht es konkret:
| Position | Betrag |
|---|---|
| Reineinkommen | 80'000 CHF |
| Selbstbehalt (5 Prozent) | 4'000 CHF |
| Selbst getragene Krankheitskosten | 6'500 CHF |
| Abzugsfähiger Betrag | 2'500 CHF |
Nur die 2'500 CHF, die den Selbstbehalt übersteigen, senken Ihr steuerbares Einkommen. Liegen Ihre Kosten unter 4'000 CHF, gibt es keinen Abzug.
Sonderfall: Rentner und IV-Bezüger
Bei tiefem Einkommen wirkt die 5-Prozent-Hürde auf den ersten Blick wie eine hohe Mauer - tatsächlich ist sie hier am schnellsten überschritten. Wer eine AHV-Rente und allenfalls eine kleine IV-Rente bezieht, hat oft ein Reineinkommen von 25'000 bis 35'000 CHF. Der Selbstbehalt liegt dann bei nur 1'250 bis 1'750 CHF. Schon eine einzige Zahnbehandlung oder ein Hörgerät kann diese Schwelle reissen.
Für IV-Bezüger gilt zusätzlich: Behinderungsbedingte Kosten können unter Umständen als eigener Abzug geltend gemacht werden, statt in den allgemeinen Krankheitskosten unterzugehen. Dazu gehören etwa Anpassungen der Wohnung, Fahrdienste oder besondere Hilfsmittel. Klären Sie mit dem Steueramt, welche Positionen in welchem Feld einzutragen sind - eine Doppelerfassung wird sonst gestrichen.
Mehrjährige Behandlungen richtig behandeln
Bei chronischen Erkrankungen oder langwierigen Zahnkorrekturen stellt sich die Frage, ob Kosten über mehrere Jahre zusammengezählt werden können. Grundsätzlich gilt das Jahresprinzip: Massgebend ist der Zeitpunkt der Bezahlung, nicht der Zeitpunkt der Behandlung. Eine Rechnung, die im Januar für eine Behandlung im Dezember des Vorjahres beglichen wird, gehört ins Jahr der Zahlung.
Das lässt sich gezielt nutzen: Wer eine grössere Behandlung vor sich hat, kann mit dem Behandler vereinbaren, die Rechnung in ein Jahr mit tieferem Reineinkommen zu legen. So sinkt der Selbstbehalt und der Abzug fällt höher aus. Diese Verschiebung ist zulässig, solange sie dem tatsächlichen Zahlungsfluss entspricht.
Zahnarztkosten steuerlich absetzbar: Das gilt es zu beachten
Zahnarztkosten sind nur dann steuerlich absetzbar, wenn sie medizinisch notwendig sind. Reine Kosmetik wie Bleaching fällt durch.
Abzugsfähig sind:
- Füllungen, Wurzelbehandlungen und Zahnersatz
- Zahnreinigungen bei medizinischem Bedarf
- Kieferorthopädie bei medizinischer Notwendigkeit
- Behandlungskosten nach Unfällen
Nicht abzugsfähig sind rein ästhetische Eingriffe. Bei Zahnersatz lohnt sich eine detaillierte Rechnung, die Material und Arbeitsleistung getrennt ausweist. Das Steueramt prüft hier genau.
Ein Sonderfall: Kosten aus einem Unfall können unter Umständen bei den Unfallkosten statt den Krankheitskosten geltend gemacht werden. Die Abgrenzung zwischen Krankheits- und Unfallkosten ist wichtig, weil unterschiedliche Regeln gelten.
Krankheitskosten Belege einreichen: So sammeln Sie richtig
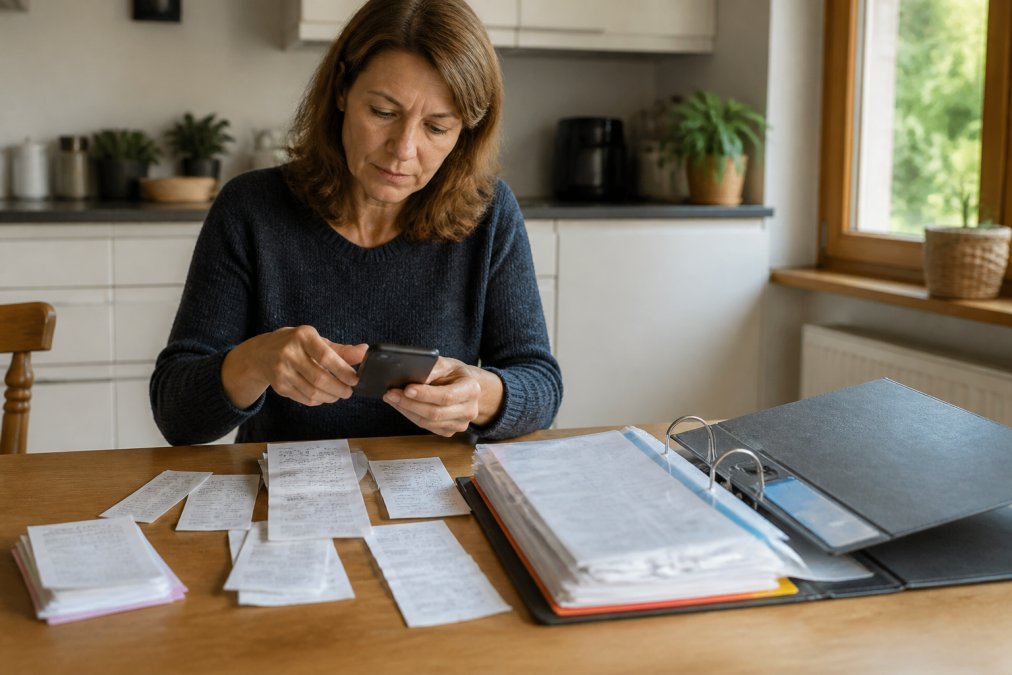
Das Einreichen von Krankheitskosten-Belegen funktioniert nur mit einer sauberen, vollständigen Sammlung. Das Steueramt akzeptiert keine Pauschalen ohne Nachweis. Die meisten Anleitungen erklären, was Sie einreichen müssen - hier geht es darum, wie Sie die Belege so organisieren, dass beim Ausfüllen nichts fehlt.
Die praktische Belegsammlung: So gehen Sie vor
Statt Belege das ganze Jahr in eine Schublade zu werfen, lohnt sich ein einfaches System. Bewährt hat sich folgende Reihenfolge:
- Sofort scannen oder abheften. Jede Arztrechnung, Apothekenquittung und Krankenkassenabrechnung wird am Tag des Eingangs digitalisiert oder in einen physischen Ordner «Krankheitskosten [Jahr]» gelegt.
- Nach Kategorie sortieren. Legen Sie vier Untergruppen an: Arzt und Spital, Medikamente, Zahnarzt, Hilfsmittel und Transport. So sehen Sie beim Ausfüllen sofort, welche Kategorie noch Lücken hat.
- Nach Datum innerhalb der Kategorie ordnen. Das erleichtert die Kontrolle, ob eine Rechnung doppelt erfasst wurde oder fehlt.
- Zahlungsnachweis dazulegen. Eine Rechnung allein genügt nicht immer - das Steueramt will im Zweifel sehen, dass Sie die Rechnung tatsächlich selbst bezahlt haben. Ein Kontoauszug oder Einzahlungsbeleg schliesst diese Lücke.
- Jahresabrechnung der Krankenkasse als Kontrollblatt nutzen. Vergleichen Sie Ihre eigene Summe mit der Jahresabrechnung. Differenzen zeigen meist vergessene oder doppelt erfasste Posten.
Aufbewahrung und Einreichung
Bewahren Sie alle Originalbelege mindestens so lange auf, wie die Aufbewahrungsfrist für Steuerunterlagen gilt. Reichen Sie beim Steueramt in der Regel Kopien oder Scans ein und behalten Sie die Originale zu Hause - so können Sie bei Rückfragen jederzeit nachliefern, ohne dass ein Beleg verloren geht.
Checkliste für die Belegsammlung
- Alle Arztrechnungen des Steuerjahres gesammelt
- Apothekenquittungen mit Verordnungsnachweis
- Krankenkassenabrechnung mit Franchise und Selbstbehalt
- Zahnarztrechnungen mit Leistungsdetail
- Hilfsmittel-Quittungen (Brille, Hörgerät, Schuhe)
- Transportbelege zu Behandlungen
- Zahlungsnachweise (Kontoauszüge) zu den Rechnungen
- Summe aller selbst getragenen Kosten berechnet
- Selbstbehalt von 5 Prozent des Reineinkommens abgezogen
- Eigene Summe mit der Jahresabrechnung der Krankenkasse abgeglichen
Häufige Fehler beim Abziehen von Krankheitskosten vermeiden
Der häufigste Fehler ist die unvollständige Erfassung. Wer nur Arztrechnungen zählt, verliert oft mehrere hundert Franken Abzug.
Weitere typische Fehler:
- Franchise vergessen: Die Franchise ist Teil der selbst getragenen Kosten.
- Versicherungsleistungen nicht abgezogen: Nur der Netto-Betrag nach Rückerstattung zählt.
- Selbstbehalt falsch berechnet: 5 Prozent des Reineinkommens, nicht des Bruttoeinkommens.
- Belege fehlen: Ohne Nachweis streicht das Steueramt den Posten.
- Kosmetik mit Medizin verwechselt: Nicht notwendige Eingriffe sind nicht abzugsfähig.
Fazit: Krankheitskosten abziehen lohnt sich
Der Aufwand lohnt sich fast immer. Wer alle selbst getragenen Kosten sammelt und den Selbstbehalt korrekt berechnet, holt oft mehrere hundert Franken zurück.
Die drei Schritte in Kurzform:
- Alle Gesundheitskosten sammeln, auch kleine Posten
- Selbstbehalt von 5 Prozent des Reineinkommens abziehen
- Belege vollständig und nachvollziehbar einreichen
Häufig gestellte Fragen
Wie hoch ist der Selbstbehalt bei Krankheitskosten in der Steuererklärung?
Der Selbstbehalt beträgt 5 Prozent des Reineinkommens. Nur der Betrag, der diese Schwelle übersteigt, ist abzugsfähig. Verdienen Sie beispielsweise 80'000 Franken, liegt der Selbstbehalt bei 4'000 Franken. Erst Krankheitskosten über diesem Betrag reduzieren Ihre steuerbaren Einkünfte. Wichtig: Der Selbstbehalt wird auf das gesamte Reineinkommen berechnet, nicht nur auf einen Teil.
Sind Zahnarztkosten steuerlich absetzbar?
Ja, Zahnarztkosten sind steuerlich absetzbar, sofern sie medizinisch notwendig und nicht durch die Krankenkasse gedeckt sind. Dazu gehören Füllungen, Wurzelbehandlungen, Zahnspangen bei medizinischer Indikation und Prothesen. Rein kosmetische Eingriffe wie Bleaching zählen nicht. Sammeln Sie alle Rechnungen und den Nachweis, dass die Krankenkasse keine Rückerstattung leistet.
Welche Belege sind für das Abziehen von Krankheitskosten erforderlich?
Sie benötigen Arztrechnungen, Spitalrechnungen, Apothekenquittungen und Nachweise über Medikamente. Wichtig ist eine Bestätigung der Krankenkasse, welche Kosten übernommen wurden und welche selbstgetragen blieben. Auch Quittungen für Transportkosten zu Behandlungen und Hilfsmittel wie Brillen oder Hörgeräte gehören dazu. Bewahren Sie alle Originalbelege geordnet nach Datum auf.
Kann ich Krankheitskosten auch ohne Krankenkassen-Ablehnung abziehen?
Ja, Sie können Krankheitskosten abziehen, auch wenn die Krankenkasse einen Teil übernommen hat. Entscheidend ist der selbstgetragene Anteil. Die Krankenkasse stellt eine Bescheinigung aus, die Ihre Kostenbeteiligung (Franchise und Selbstbehalt) sowie nicht gedeckte Leistungen ausweist. Diese Bescheinigung reichen Sie zusammen mit den Originalquittungen beim Steueramt ein.
Die Steuererklärung mit allen Abzügen kostet Zeit, die viele Berufstätige nicht haben. Optimierte Steuern übernimmt das für Sie: mit über 30 Jahren Erfahrung, einem mehrsprachigen Team und der OptiScanDoc-App für das einfache Scannen Ihrer Belege. Wir prüfen jeden Abzug, beantragen bei Bedarf automatisch eine Fristverlängerung und schicken Ihnen die unterschriftsfertigen Unterlagen per Post. Starten Sie jetzt mit Optimierte Steuern und holen Sie zurück, was Ihnen zusteht.